1. Antes de falar em orçamento, defina o escopo
A primeira pergunta não deveria ser:
“Quanto vai custar?”
Antes dela vem:
“O que exatamente vamos fazer?”
Parece uma diferença pequena, mas ela muda completamente a qualidade do orçamento.
Uma reforma pode envolver apenas algumas alterações.
Ou pode incluir:
- demolições;
- mudanças de layout;
- elétrica;
- hidráulica;
- climatização;
- forros;
- iluminação;
- revestimentos;
- marcenaria;
- marmoraria;
- vidraçaria;
- serralheria;
- automação;
- equipamentos;
- mobiliário;
- cortinas;
- produção final.
Enquanto essas decisões estiverem abertas, o orçamento também continuará aberto.
Por isso, quanto mais claro estiver o escopo, melhor será a base para o planejamento financeiro.
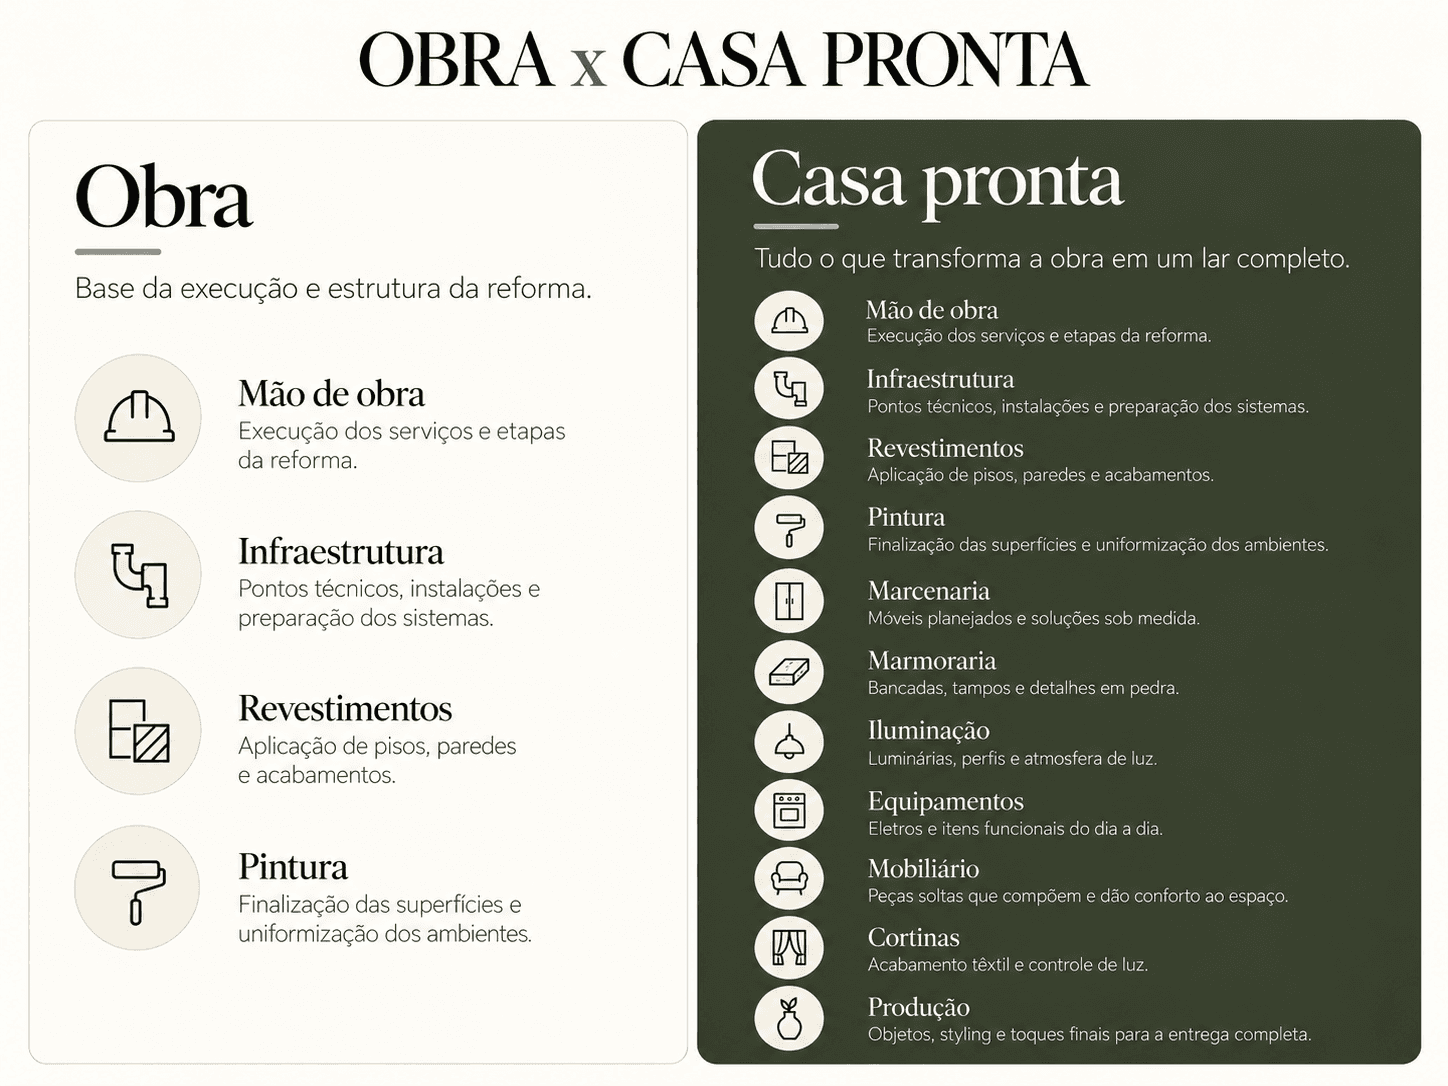
2. Não trate “obra” e “casa pronta” como a mesma coisa
Esse é um dos pontos mais importantes.
Quando alguém diz:
“Tenho determinado valor para a reforma”
é necessário entender o que está dentro dessa conta.
Estamos falando apenas da obra civil?
Ou também de marcenaria?
Pedras?
Iluminação?
Ar-condicionado?
Eletrodomésticos?
Mobiliário?
Cortinas?
Produção?
Existe uma diferença importante entre:
quanto custa executar a obra
e
quanto será necessário investir para chegar ao resultado completo que está sendo projetado.
Se essa diferença não for definida no início, existe um risco grande de o cliente acreditar que está dentro do orçamento durante boa parte da obra e descobrir depois que diversas categorias importantes nunca fizeram parte da primeira conta.
3. Comece pela expectativa de investimento
Falar sobre dinheiro no início do projeto é importante.
Não para limitar automaticamente todas as escolhas.
Mas para estabelecer uma referência.
Se existe uma expectativa de investimento, ela ajuda o escritório e o cliente a entenderem:
- prioridades;
- nível de intervenção;
- escolhas que merecem mais investimento;
- pontos em que existem alternativas;
- decisões que podem ter grande impacto financeiro.
Imagine desenvolver todo o projeto sem qualquer conversa sobre investimento.
Ao final, os orçamentos chegam e mostram uma realidade completamente diferente daquela que o cliente imaginava.
Nesse momento, começa uma sequência de cortes.
Troca-se material.
Reduz-se marcenaria.
Revê-se iluminação.
Muda-se mobiliário.
E, em alguns casos, aquilo que era um projeto coerente começa a ser desmontado apenas porque orçamento e projeto nunca conversaram.
Planejamento financeiro serve justamente para evitar essa desconexão.
4. O orçamento fica mais confiável conforme o projeto avança
No início de um projeto, ainda existem muitas variáveis abertas.
Por isso, qualquer estimativa financeira inicial precisa ser entendida pelo que ela é:
uma referência baseada nas informações disponíveis naquele momento.
À medida que o projeto avança, as decisões ficam mais concretas.
Passamos a saber:
qual piso será usado;
quanto haverá de marcenaria;
qual pedra foi escolhida;
quais equipamentos serão necessários;
qual será a iluminação;
quais alterações hidráulicas e elétricas existirão.
Quanto mais informações estão definidas, mais específico pode ser o orçamento.
Esse é um ponto fundamental:
precisão financeira depende de precisão de projeto.
5. Organize o orçamento por categorias
Uma das melhores formas de manter clareza é não olhar apenas para um número final.
Separe o investimento em categorias.
Por exemplo:
Projeto e serviços profissionais
Projeto de arquitetura e interiores, projetos complementares e demais serviços técnicos previstos.
Mão de obra
Execução civil e serviços relacionados.
Materiais de obra
Itens necessários para execução, preparação e acabamento.
Revestimentos
Pisos, paredes, rodapés e demais superfícies.
Marcenaria
Cozinha, dormitórios, áreas sociais, home office, banheiros e outros móveis planejados.
Marmoraria
Bancadas, ilhas, lavabos e demais peças em pedra.
Iluminação
Luminárias, perfis, fitas, fontes e outros componentes.
Climatização
Infraestrutura e equipamentos.
Louças e metais
Banheiros, cozinha e demais áreas molhadas.
Equipamentos e eletrodomésticos
Geladeira, forno, cooktop, coifa, lava-louças, adega e outros.
Mobiliário
Sofás, mesas, cadeiras, poltronas, camas e demais peças.
Cortinas, tapetes e produção final
Itens que muitas vezes aparecem apenas no final — mas que também fazem parte da casa pronta.
Quando o orçamento é organizado por categorias, fica muito mais fácil identificar onde estão os maiores investimentos e quais decisões estão alterando o total.
6. Separe o que está orçado do que já está contratado
Esse controle é muito importante.
Uma coisa é saber que determinado fornecedor apresentou uma proposta.
Outra é já ter aquele valor contratado.
Durante o planejamento, vale separar claramente:
estimado
orçado
aprovado
contratado
pago
Essas informações não são equivalentes.
Um valor pode estar previsto na planilha, mas ainda não ter proposta real.
Uma proposta pode ter sido recebida, mas ainda sofrer ajustes.
Um fornecedor pode estar contratado, mas existir saldo de pagamento.
Quando tudo aparece apenas como “custo”, perde-se visibilidade sobre o estágio real de cada item.
7. Não compare propostas apenas pelo número final
Essa é uma armadilha frequente.
Você recebe três propostas:
A é mais barata.
B está no meio.
C é mais cara.
A primeira reação é acreditar que A representa economia.
Mas talvez as três propostas não incluam a mesma coisa.
É preciso verificar:
- material;
- quantidade;
- acabamento;
- ferragens;
- transporte;
- instalação;
- prazo;
- condições de pagamento;
- garantias;
- escopo efetivo.
Um orçamento menor pode simplesmente possuir menos itens incluídos.
Por isso, o trabalho não é apenas comparar preço.
É comparar escopo.
8. Entenda quais decisões mais impactam o investimento
Nem todas as escolhas possuem o mesmo peso financeiro.
Uma pequena mudança decorativa tem impacto diferente de:
aumentar muito a marcenaria;
alterar toda a cozinha;
mudar pontos hidráulicos;
adicionar automação;
trocar grande parte dos equipamentos;
incluir climatização mais complexa;
substituir materiais em grande escala.
Por isso, durante o projeto, é importante identificar quais decisões possuem maior impacto.
Isso permite priorizar conscientemente.
Se determinada solução é essencial para o cliente, pode fazer sentido direcionar mais recursos para ela.
Em outro item menos importante, talvez exista uma alternativa.
O objetivo não é gastar pouco em tudo.
É investir de forma coerente com as prioridades da casa.
9. Crie prioridades antes de precisar fazer cortes
Uma boa estratégia é classificar as decisões por importância.
Por exemplo:
Essencial
Aquilo que precisa acontecer para a casa funcionar como esperado.
Muito importante
Elementos que têm grande relevância para rotina, identidade ou qualidade do projeto.
Desejável
Itens interessantes, mas que poderiam ser revistos caso fosse necessário reorganizar o investimento.
Esse raciocínio ajuda muito mais do que esperar todos os orçamentos chegarem para, só então, começar a eliminar coisas aleatoriamente.
Quando prioridades já estão claras, os ajustes podem ser mais inteligentes.
10. Inclua os custos que normalmente aparecem no final
Algumas categorias são frequentemente esquecidas no começo porque ainda parecem distantes.
Mobiliário é um exemplo.
Cortinas.
Tapetes.
Objetos.
Instalações finais.
Mudanças.
Produção.
Dependendo do projeto, também podem existir taxas, serviços específicos e outras necessidades relacionadas à implantação.
Individualmente, alguns desses valores podem parecer pequenos em comparação à obra.
Somados, deixam de ser.
Por isso, uma boa pergunta é:
“Existe algum gasto necessário para chegarmos à casa pronta que ainda não entrou nesta planilha?”
Essa pergunta deve ser repetida ao longo do planejamento.
11. Considere uma margem para situações não previstas
Uma reforma acontece em um imóvel real.
Por mais detalhado que seja o projeto, podem existir condições que só aparecem durante a execução.
Especialmente em imóveis existentes.
Uma instalação pode precisar de adequação.
Uma condição escondida pode ser descoberta durante a demolição.
Um material pode precisar ser substituído.
Pode existir uma necessidade técnica que não era visível anteriormente.
Por isso, não é prudente comprometer absolutamente todo o recurso disponível apenas com aquilo que já está previsto.
Isso não significa estabelecer um percentual genérico para todas as reformas.
A margem adequada depende do imóvel, da complexidade e do nível de informação disponível.
O princípio é:
planejar também espaço para o que ainda não conseguimos prever.
12. Mudou o projeto? Atualize o orçamento.
Esse é um hábito simples e extremamente importante.
Durante uma reforma, decisões podem mudar.
O problema não é necessariamente mudar.
O problema é mudar e continuar olhando para uma planilha que representa o projeto anterior.
Se o cliente decidiu:
aumentar a marcenaria;
trocar o material da bancada;
adicionar iluminação;
alterar um equipamento;
incluir automação;
a planilha financeira precisa acompanhar essa decisão.
Toda mudança possui uma consequência.
Às vezes pequena.
Às vezes relevante.
Controle financeiro significa enxergar essa consequência antes de descobrir o novo total apenas no final.
13. Controle de custos não significa impedir o cliente de mudar
Existe uma diferença entre controle e rigidez.
Uma casa é um projeto pessoal.
Durante o processo, o cliente pode descobrir novas possibilidades e decidir investir mais em alguma solução.
Isso pode ser absolutamente consciente.
O problema não é gastar mais do que a previsão inicial.
O problema é gastar mais sem saber que está gastando mais.
Se uma alteração acrescentará determinado investimento e o cliente sabe disso, entende o impacto e decide seguir, existe controle.
A decisão é consciente.
Essa é a função de uma boa organização financeira.
14. Acompanhe também os pagamentos
Outro ponto importante é separar custo contratado de fluxo de pagamento.
Uma reforma envolve fornecedores com condições diferentes.
Alguns trabalham com sinal.
Outros possuem parcelas por produção.
Alguns cobram na entrega.
Outros seguem medições ou etapas.
Isso significa que não basta saber:
quanto custa a reforma?
Também precisamos entender:
quando esse dinheiro precisará estar disponível?
Essa visão é importante para o planejamento financeiro do cliente.
Especialmente em reformas de maior porte, nas quais diversas contratações podem se sobrepor.
15. Orçamento e cronograma precisam conversar
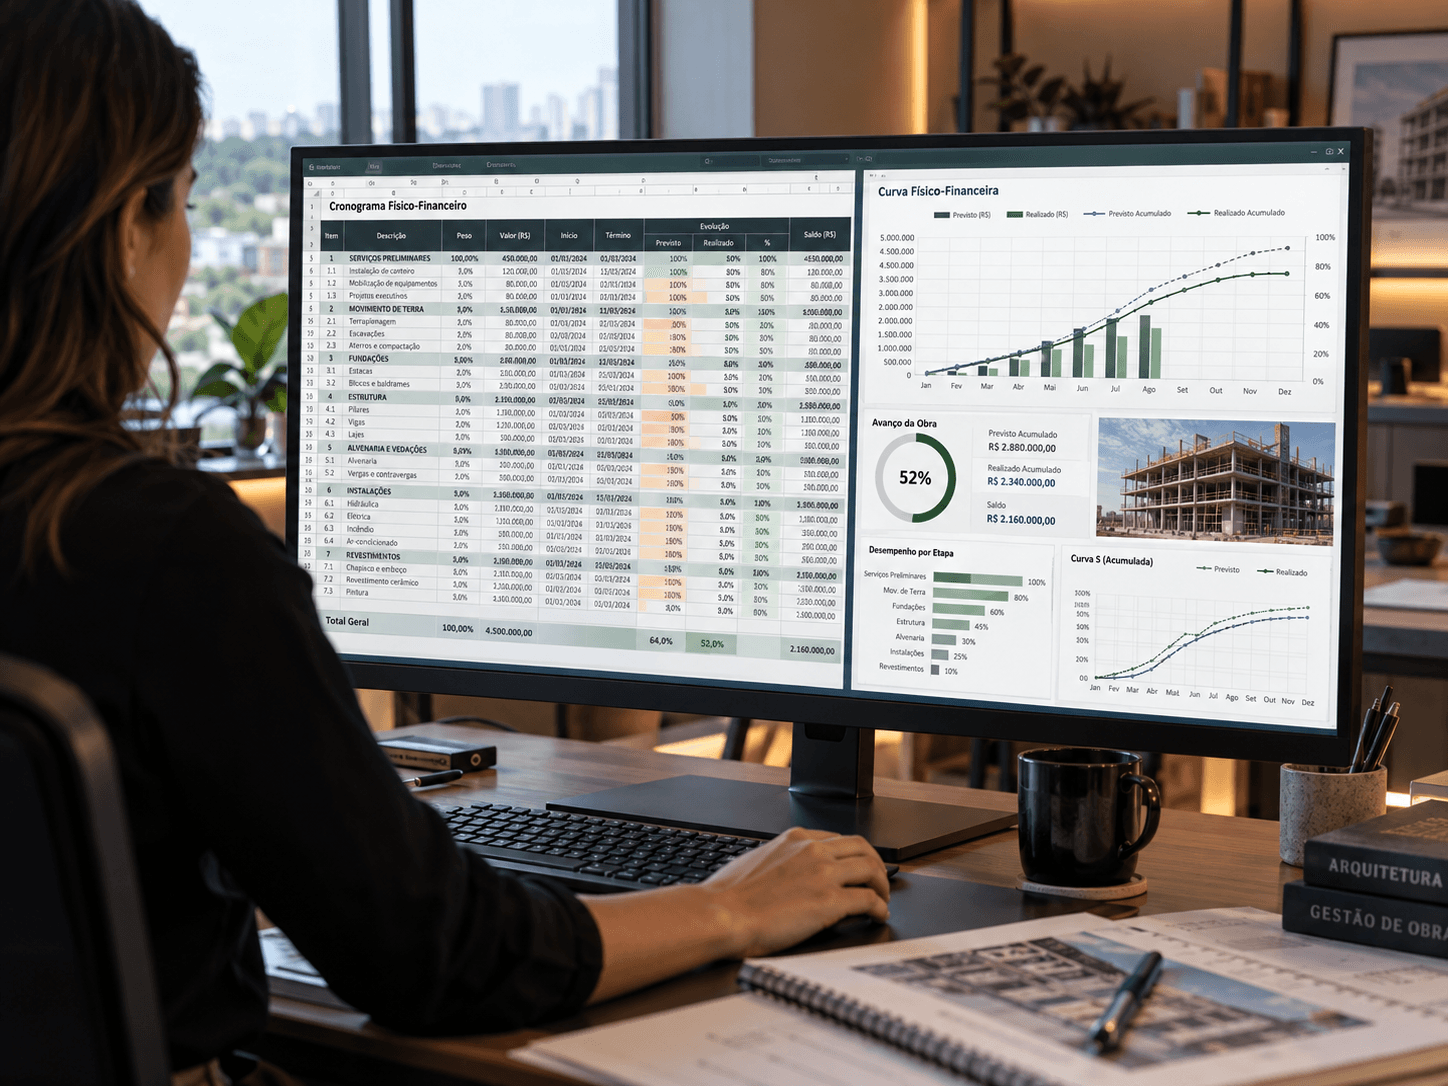
Dinheiro e prazo não existem separadamente.
Se uma compra precisa acontecer agora para que o produto chegue daqui a alguns meses, o desembolso também precisa ser antecipado.
Se um fornecedor precisa ser contratado antes, a condição de pagamento dele entra antes.
Se uma etapa atrasar, talvez algum pagamento seja deslocado.
Por isso, uma visão madura da reforma conecta:
cronograma físico + cronograma financeiro.
Não apenas:
o que acontecerá?
Mas também:
quando precisaremos pagar por aquilo que acontecerá?
16. Cuidado com economias que geram custo depois
Buscar eficiência financeira é importante.
Mas algumas economias aparentes podem gerar custos adicionais.
Por exemplo, contratar propostas sem comparar escopo pode gerar serviços extras depois.
Começar uma etapa sem informação suficiente pode resultar em retrabalho.
Comprar um produto inadequado pode exigir troca.
Adiar uma decisão pode parar outra equipe.
Escolher exclusivamente pelo menor preço sem avaliar capacidade de execução pode gerar problemas que também possuem consequência financeira.
Isso não significa que o mais caro seja automaticamente melhor.
Significa que preço não pode ser analisado separado de escopo, qualidade e risco.
17. Quem deve controlar o orçamento?
Depende do modelo de contratação.
Se o cliente contratou apenas projeto, ele pode receber as informações necessárias e assumir a organização financeira da execução.
Em uma estrutura de gestão, existe um acompanhamento mais amplo das contratações, alterações e custos dentro do escopo contratado.
Independentemente do modelo, alguém precisa possuir uma visão consolidada.
O pior cenário é cada fornecedor ter sua própria informação e ninguém conseguir responder:
quanto já contratamos?
quanto já pagamos?
quanto ainda falta contratar?
quais mudanças aumentaram o investimento?
qual é a projeção atual do total?
18. Uma planilha sozinha não controla o orçamento
A planilha é uma ferramenta.
Ela não substitui o processo.
Você pode ter uma planilha muito bem organizada e ainda assim perder o controle se:
o projeto muda e ela não é atualizada;
novas contratações acontecem por fora;
compras não são registradas;
escopos adicionais não entram;
pagamentos não são acompanhados;
fornecedores apresentam extras e ninguém consolida as informações.
Controle financeiro depende de disciplina de atualização.
A informação precisa acompanhar a obra.
19. A gestão ajuda no controle dos custos?
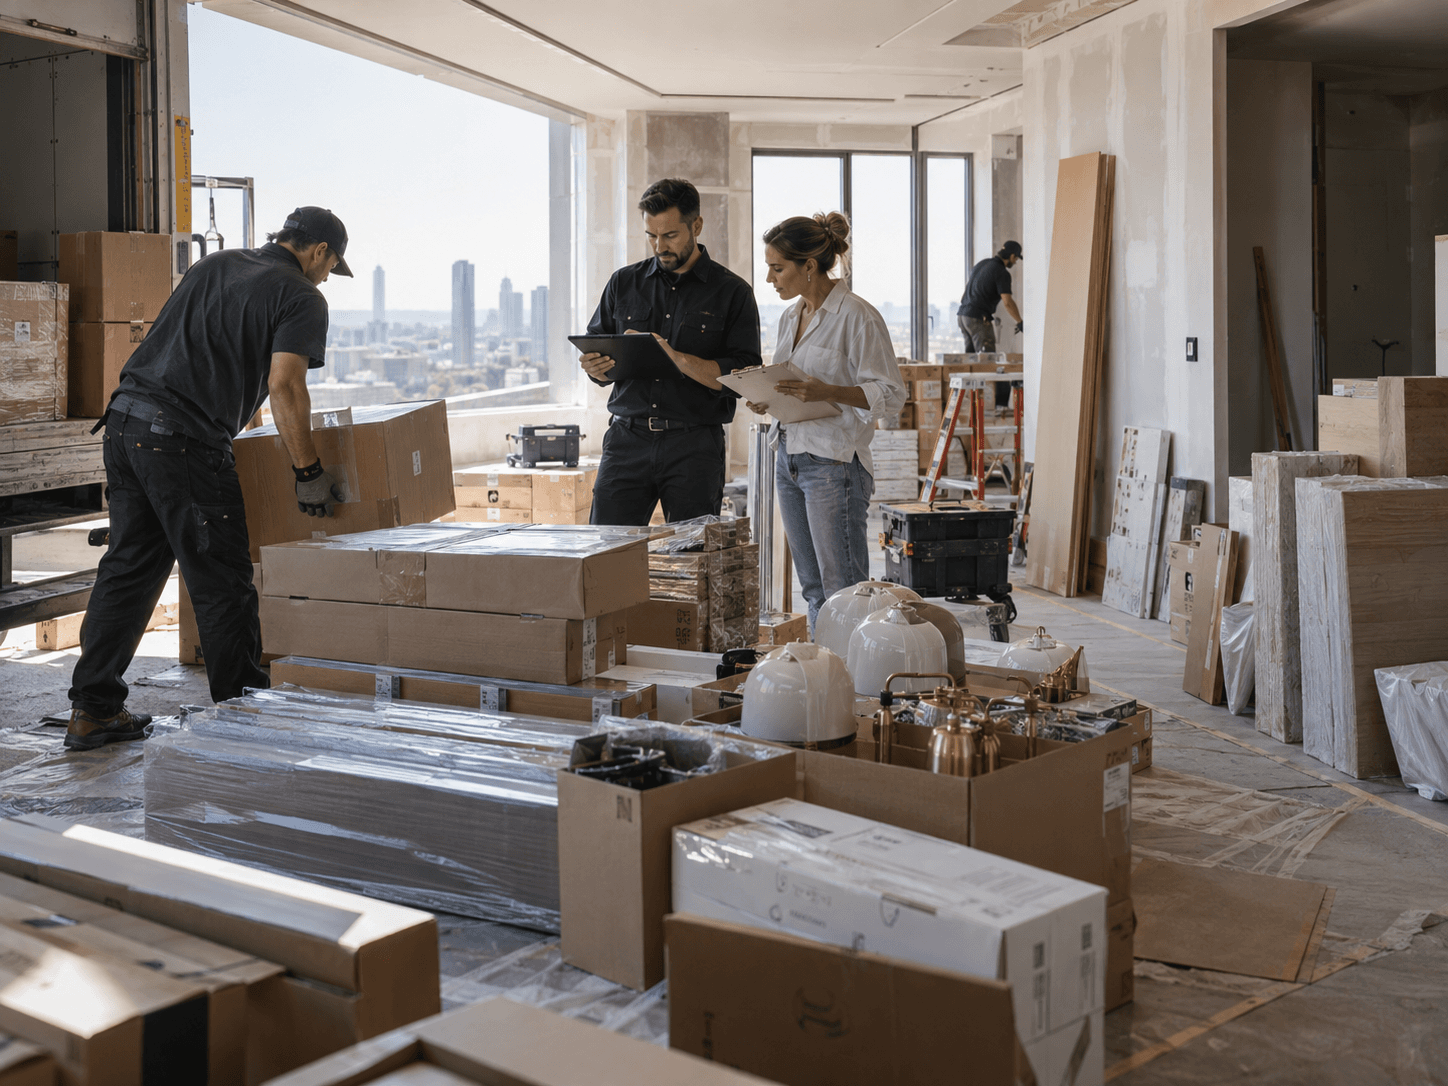
Pode ajudar bastante, principalmente em reformas com diversos fornecedores e contratações.
Isso porque mudanças durante a execução frequentemente possuem impacto financeiro.
Quando existe uma gestão, essas informações podem ser centralizadas e analisadas dentro do contexto da obra.
O objetivo não é garantir que nunca haverá alterações de custo.
É saber:
o que mudou;
por que mudou;
quanto impactou;
e qual decisão precisa ser tomada.
Previsibilidade não significa imobilidade.
Significa enxergar a consequência das decisões.
20. Como saber se você está perdendo o controle?
Alguns sinais merecem atenção:
- você não sabe mais quanto já foi contratado;
- existem muitas compras fora da planilha;
- diversos fornecedores apresentam valores adicionais;
- o projeto mudou, mas o orçamento não;
- você sabe quanto já gastou, mas não quanto ainda falta;
- itens importantes ainda não possuem orçamento;
- mobiliário e finalização não entraram na conta;
- você está tomando decisões apenas com base no saldo disponível;
- não existe uma projeção atualizada do investimento total.
Perceba que perder o controle não significa necessariamente gastar muito.
É possível gastar bastante e estar totalmente no controle.
Assim como é possível tentar economizar e não saber qual será o total da reforma.
Como planejar o orçamento de uma reforma na prática?
Uma sequência possível é:
1. Defina o escopo da reforma
Entenda tudo o que deseja transformar.
2. Converse sobre expectativa de investimento
Projeto e realidade financeira precisam se encontrar.
3. Desenvolva o projeto
Quanto mais decisões definidas, melhores podem ser os orçamentos.
4. Divida os custos por categorias
Não trabalhe apenas com um número geral.
5. Levante propostas comparáveis
Compare escopo, não apenas preço.
6. Defina prioridades
Saiba onde deseja investir mais.
7. Consolide o investimento total
Inclua obra, fornecedores e itens necessários para chegar à casa pronta.
8. Planeje o fluxo financeiro
Entenda quando cada pagamento acontecerá.
9. Atualize a cada mudança
Toda nova decisão precisa aparecer no controle.
10. Acompanhe até o final
O orçamento não termina quando a obra começa.
Planejar orçamento não é limitar o projeto. É dar clareza para decidir.
Uma reforma relevante envolve investimento.
E o objetivo de um bom planejamento não é simplesmente fazer o cliente gastar menos.
É ajudá-lo a saber onde está investindo e por quê.
Talvez ele decida investir mais na cozinha porque é o centro da rotina da família.
Talvez queira uma marcenaria especialmente detalhada.
Talvez determinado mobiliário tenha grande importância.
Essas decisões podem fazer sentido.
O controle existe quando elas são conscientes e suas consequências são conhecidas.
No fim, orçamento bem planejado é menos sobre restringir escolhas e mais sobre criar clareza para fazê-las.
Está começando a organizar o investimento da sua reforma?
Na Studio Side, projeto e planejamento financeiro caminham juntos.
A partir das decisões do projeto, organizamos orçamentos e o planejamento necessário para compreender melhor o investimento antes da execução.
E, na Experiência Turnkey, seguimos com a gestão da obra, acompanhando também as mudanças e decisões que podem impactar o processo durante a execução.
Você participa das prioridades da sua casa enquanto nossa equipe organiza as informações necessárias para conduzir o projeto até a realidade.
Conheça o Método Side.